深圳医疗设备产业深度观察:从监护仪厂家到手术室设备的全链条竞争力
深圳医疗器械产业在过去十年间完成了从代工配套到自主创新的结构性转变。据深圳市医疗器械行业协会统计,截至2023年底,全市医疗器械生产企业超过1500家,产业总产值突破900亿元,年复合增长率保持在12%以上。这一数字背后,是监护仪、超声诊断仪、心电图机、输液泵等细分品类形成的完整供应链体系,也是深圳医疗器械公司在研发投入与质量体系上的持续积累。
一、监护仪厂家与超声诊断仪:技术密集型的双引擎
监护仪和超声诊断仪是深圳医疗设备制造中最具技术含量的两个品类。以监护仪为例,国内中高端市场中国产设备占比已从2018年的不足40%提升至2023年的约65%,深圳企业贡献了其中相当份额。迈瑞医疗等龙头的带动效应,使得本地形成了从传感器、信号处理模块到整机组装的配套集群,中小型监护仪厂家得以在参数配置、界面交互和成本控制上做出差异化。
超声诊断仪的情况类似但门槛更高。探头工艺、波束合成算法和图像处理软件构成三重壁垒,深圳部分企业已在便携式彩超领域实现突破,产品进入基层医疗机构和急诊场景。值得注意的是,这类设备的售后依赖度较高,探头更换与软件升级构成持续性收入,这也解释了为何深圳医疗设备维修服务市场近年来同步扩张。
二、心电图机价格与医用耗材批发:价格透明化下的渠道重构
心电图机属于成熟品类,十二导联静息心电图机的市场价格区间已相当透明。据行业招标数据观察,国产基础型号单价多集中在3000至8000元,带自动分析功能的中端机型在1万至2万元之间。价格下行的直接原因是核心芯片与模块的国产替代,间接原因则是基层医疗采购放量带来的规模效应。对于采购方而言,心电图机价格不再是唯一决策变量,数据接口兼容性和耗材通用性权重上升。
医用耗材批发则呈现另一套逻辑。注射器、输液器、医用敷料等低值耗材的批发业务高度依赖仓储物流效率和医院准入资质,深圳依托港口与供应链金融优势,聚集了一批面向华南及东南亚市场的耗材流通企业。高值耗材如介入类产品则受集采政策影响明显,批发商的角色正从单纯分销向配送与库存管理服务转型。
三、输液泵供应商与手术室设备:系统集成能力的分水岭
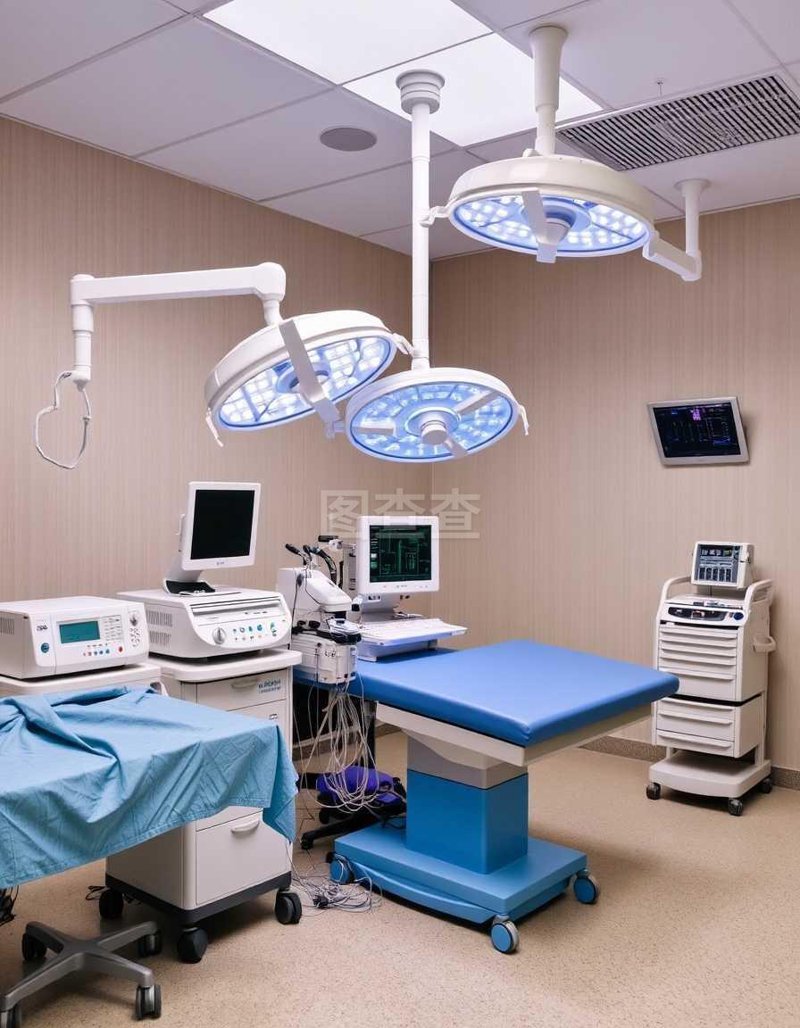
输液泵看似结构简单,实则对流量精度、阻塞报警和电池续航有严格要求。深圳输液泵供应商的竞争力体现在两个层面:一是与医院信息系统对接的通信协议开发能力,二是多通道泵体的模块化设计。手术室设备则更考验系统集成,麻醉机、高频电刀、手术无影灯与吊塔需要统一的空间布局和电气安全标准,单一设备供应商难以独立完成,往往由具备整体方案能力的深圳医疗器械公司牵头整合。
四、家用制氧机与设备维修:后市场的新增长点
家用制氧机在老龄化与慢病管理需求推动下成为增长最快的品类之一。深圳企业在该领域的优势在于分子筛工艺优化和静音设计,整机噪音控制在45分贝以下的产品更受家庭用户青睐。与此同时,医疗设备维修正从附属业务成长为独立板块,第三方维修服务商在保修期外的监护仪、超声设备维护中占据价格优势,原厂则通过延保合同和原装配件维持客户黏性。
综合来看,深圳医疗设备产业的竞争力并非单一环节的领先,而是从产品制造、质量检测到维修服务的链条协同。对于采购方和渠道商而言,理解这一链条的分工逻辑,比单纯比较参数表更能做出合理的选型判断。